Ще кілька років тому перевірка НБУ для більшості фінансових установ означала переважно ризик штрафу або припису усунути порушення. Сьогодні ситуація змінилася. Для банків, ломбардів, страхових і лізингових компаній, інвестиційних та недержавних пенсійних фондів, сервісів переказу коштів перевірка регулятора дедалі частіше стає точкою входу в масштабну кризу: із репутаційними втратами, блокуванням операцій, ризиками для топменеджменту та навіть кримінальними провадженнями.
У фокусі НБУ сьогодні три головні блоки: слабка система контролю, формальний комплаєнс, відсутність управління ризиками чи фактична втрата контролю менеджментом.
ЯК БІЗНЕС САМ КУПУЄ КВИТОК НА ПОТЯГ ПЕРЕВІРКИ НБУ
Жорстке регуляторне середовище під час воєнного стану — це логічна відповідь держави. Захист фінсистеми вимагає тотального контролю зв’язків із росією та білоруссю, дотримання санкцій та посилення вимог до AML/CFT.
«НБУ сповідує принцип «диявол криється в деталях». Пропущений термін оновлення даних або помилка в анкеті клієнта сприймаються як симптом неефективності всього внутрішнього контролю. Якщо інспекція виявляє низку таких дрібниць, регулятор робить висновок про системні ризики й застосовує жорсткі санкції», — Владислав Михайличенко, юрист практики WCC, комплаєнсу та розслідувань Miller Law Firm.
Критичні помилки, які НБУ трактує як системну проблему:
- Операції клієнтів не збігаються з критеріями ризиковості у документах установи.
- Погодження великих або нестандартних угод без з’ясування їхньої економічної мети.
- Несвоєчасна перевірка контрагентів та ризикованих зв’язків.
- Неспроможність менеджменту чітко пояснити інспекторам логіку бізнес-кроків.
КООРДИНАЦІЯ РІВНЯ «ЛЕБІДЬ, РАК І ЩУКА»: ДЕ НАСПРАВДІ ПОЧИНАЄТЬСЯ ВТРАТА КОНТРОЛЮ
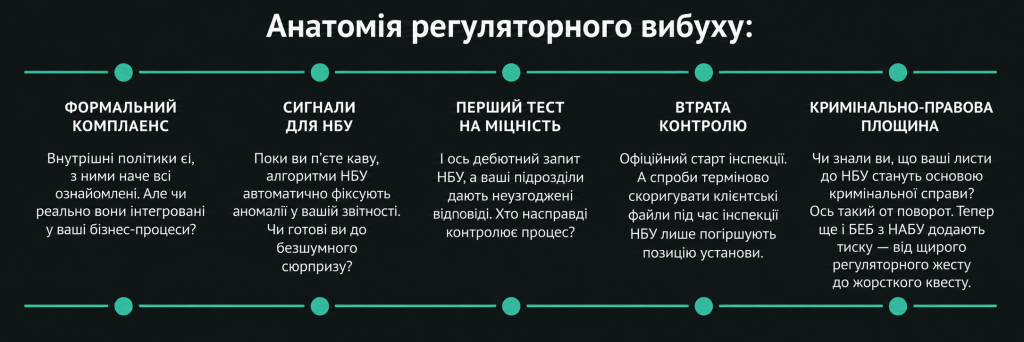
Головна помилка ринку — сприймати перевірку як проблему лише після отримання фінального акта. Насправді критичний момент настає на етапі перших запитів. НБУ миттєво фіксує два маркери втрати контролю:
- Хаотична комунікація та суперечливі версії: коли юристи, фінмоніторинг, комплаєнс та бізнес-підрозділи діють ізольовано, регулятор отримує суперечливі відповіді та документи. Для НБУ це про повну відсутність внутрішнього контролю.
- Спроби виправити документи постфактум: намагання терміново переписати політики під час інспекції лише погіршують позицію. Документи, створені «вчора ввечері», НБУ розцінює як навмисне приховування ризиків.
Роль Miller Law Firm у таких кейсах — вибудувати єдину лінію комунікації з регулятором і структурувати відповіді компанії без внутрішніх суперечностей. Завдяки залученню адвокатів практики White-Collar Crime здійснюється комплексна оцінка кожного кроку на етапі перевірки, щоб превентивно убезпечити бізнес та його топменеджмент від кримінально-правових ризиків.
ЯК ШТРАФ ПЕРЕТВОРЮЄТЬСЯ НА КРИМІНАЛЬНЕ ПРОВАДЖЕННЯ
«Публікація санкцій НБУ у відкритому доступі — це прямий привід для детективів відкрити кримінальну справу навіть без офіційних листів від регулятора. Акт інспекції може запустити конвеєр внесення відомостей до ЄРДР та призначення судово-економічної експертизи», — Анна Калинчук, старша юристка, адвокатка практики White-Collar Crime, комплаєнсу та розслідувань Miller Law Firm, членкиня атестаційної комісії БЕБ.
Перехід у кримінальну площину запускають конкретні порушення, які регулятор фіксує в акті. Масовий вивід готівки через рахунки фіктивних компаній або транзакції у високоризикових сегментах правоохоронці кваліфікують як легалізацію доходів за статтею 209 КК. Угоди з пов’язаними особами та порушення нормативів капіталу читають як доведення банку до неплатоспроможності за статтею 218-1 КК. Системний збій внутрішнього контролю перетворюється на службову недбалість за статтею 367 КК. Самі матеріали НБУ ще не є доказами, проте вони дають слідству підставу відкрити провадження та призначити судово-економічну експертизу, яка вже формує повноцінну доказову базу.
Часто найбільший ризик ховається у документах, які банк віддав добровільно. Відповіді на запити НБУ та пояснення керівників часто містять визнання фактів, що в регуляторному контексті здавалися безпечними, а в кримінальному стають доказами проти. Тому реальний захист починається не після отримання штрафу, а на стадії заперечень до акту перевірки.
ЧОМУ РИЗИК ПЕРЕХОДИТЬ НА МЕНЕДЖМЕНТ
НБУ більше не карає абстрактний бізнес — він карає конкретні імена. Завдяки оцінці SREP (Supervisory Review and Evaluation Process) регулятор застосовує презумпцію обізнаності: якщо фінмон пропустив схемні операції (крипта, гемблінг, РЕР (політично значущі особи)), вважається, що директор і комплаєнс-офіцер знали про це.
Для вас як керівника це означає дві реальні загрози: НБУ внесе вас до реєстру осіб із зіпсованою діловою репутацією, а всі матеріали перевірки регулятор за законом зобов’язаний передати до БЕБ чи НАБУ. Оскільки правоохоронцям потрібно довести, що ви знали про порушення, ваші ж письмові пояснення для НБУ стануть головним доказом умислу. Те, що ви писали інспекторам, аби просто врегулювати ситуацію, слідчі використають як офіційне підтвердження вашої обізнаності зі схемами — це і стане основою для підозри.
ЯК БІЗНЕСУ КЕРУВАТИ ЦИМИ РИЗИКАМИ
Головна ілюзія топменеджменту — вірити, що перевірку можна пройти силами лише штатного фінмоніторингу. Вони знають нормативи НБУ, але зазвичай не мають досвіду роботи з БЕБ чи НАБУ, не ходили на допити й не знають, як одна невлучна фраза в офіційній відповіді формує склад злочину.
Хід подій ще можна змінити. Команда Miller Law Firm будує захист на стику правових інструментів, антикризового менеджменту та захисту репутації. Компанія входить до ТОП-20 юридичних фірм України й лідирує у практиках White-Collar Crime та комплаєнсу. У питаннях перевірок НБУ найкраща стратегія — грати на випередження і не допускати розвитку кризи, захищаючи не лише активи, а й особисту безпеку лідерів бізнесу.
Підготовлено для журналу Banker.