Трохи передісторії: державний банк виставив на продаж нерухомість через СЕТАМ, і наш клієнт, сплативши гарантійний внесок у 35 млн грн, став переможцем торгів. Здавалося б, залишилося отримати необхідні погодження та укласти договір купівлі-продажу. Але в справу втрутився Офіс Генерального прокурора, а Печерський районний суд м. Києва ухвалив незаконне рішення — накласти арешт на всі кошти на всіх банківських рахунках нашого клієнта, включно з тими, які ще могли надійти “у майбутньому”.
Підставою для арешту прокурор назвав “збереження речових доказів”. Щоб зрозуміти абсурдність, згадайте, що таке речовий доказ — це предмет матеріального світу, що містить інформацію (сліди) про важливі для справи факти. Його ще називають “реальним” або “безпосереднім” доказом.
Простіше кажучи, якщо хтось розбив вікно цеглиною, то речовим доказом може бути саме та цеглина. Якщо викрали годинник — речовим доказом буде той самий годинник, який свідчить про факт злочину. Тобто це конкретна річ, що допомагає довести подію або причетність особи до неї. А тепер уявіть: як можуть виступати “речовим доказом” безготівкові кошти, ще й ті, що на рахунок можуть колись надійти в майбутньому?
Саме тому, коли справа дійшла до Київського апеляційного суду, судді погодилися з нашою позицією: арешт безготівкових грошей як речових доказів, особливо тих, які ще навіть не надійшли, – від початку незаконний та нелогічний. В апеляції наші адвокати детально розібрали документи справи, зруйнували твердження прокуратури та довели, що клієнт непричетний до правопорушення.
Це чергова перемога, проте ми готуємося до подальших розглядів у цій справі. Над напрямком скасування арештів працюють адвокати В’ячеслав Коломійчук та Павло Гончаренко.
Так, Україна ще далека від ідеальної правової держави, а дії суду в інтересах правоохоронців можуть критично ускладнювати життя бізнесу. Але наша практика доводить: якщо діяти наполегливо, нестандартно мислити й не пасувати перед перешкодами, рано чи пізно ми, Міллер, все одно досягаємо потрібних результатів для клієнтів. За останній рік ми скасували 42 арешти з активів наших довірителів на загальну суму понад 500 мільйонів гривень — і робимо це цілком законно, прозоро та з урахуванням усіх вимог комплаєнсу.
Якщо вас цікавить, як зняти арешт із коштів, читайте матеріал В’ячеслава Коломійчука для LIGA ZAKON. Слідкуйте за нашими оновленнями — ми готові захищати ваші права бізнесу навіть тоді, коли все здається неможливим.
Підприємці часто уявляють рейдерів як невідомих озброєних людей у чорних масках, які вдираються до офісу й забирають документи та техніку.
Насправді ж рейдером може виявитися… людина, яка працює поруч із вами! Доволі часто бізнес-партнери, в яких є доступ до документів, фінансів і комерційних даних, можуть безперешкодно виключити співзасновників із бізнесу, переписують усе на себе й привласнюють компанію.
Як правильно діяти, щоб захистити себе від подібних ризиків — дивіться у відео від Альони Боднар.
Потрібна консультація чи аудит бізнесу для захисту від рейдерства? Звертайтеся до Miller Law Firm!
Розповідає експерт з комплаєнсу Артем Крикун-Трушдля Forbes Ukraine
Поки Трамп призупиняє боротьбу з хабарництвом в США, Україна запроваджує свій «FCPA». Дональд Трамп тимчасово «заморозив» легендарний американський Foreign Corrupt Practices Act (FCPA), назвавши його «жахливим законом, що заважає американським компаніям конкурувати» та пообіцяв пом’якшити правила. Тим часом в Україні з 26 грудня запрацював новий закон №4111-IX, який передбачає посилену відповідальність бізнесу за підкуп іноземних чиновників. Якщо в США паски послаблюють, то в Києві їх затягують. Як така «розбіжність курсів» вплине на український бізнес? Розповідає Артем Крикун-Труш, партнер і керівник практики White-Collar Crime, комплаєнсу та розслідувань Miller Law Firm
Foreign Corrupt Practices Act (FCPA) діє в США з 1977 року й вважається «золотим стандартом» протидії міжнародній корупції. Компаніям, що працюють у США, FCPA забороняє давати хабарі іноземним чиновникам, і за це їм загрожують штрафи. Кілька прикладів з історії: Airbus – $3,9 млрд штрафу у 2020-му, Goldman Sachs – $2,9 млрд у 2020 році, Ericsson – $1 млрд у 2020-му.
Президент США Дональд Трамп з 10 лютого 2025 року тимчасово призупинив дію FCPA, наказавши перевірити, чи не надто суворі покарання цей акт передбачає для американських компаній.
У Білому домі уточнили, що американські компанії зазнають шкоди від надмірного тиску FCPA, тож нові, «м’якші» правила мають зрівняти їхні шанси з іноземними конкурентами.
Чи це кінець боротьби з хабарництвом по-американськи? Ні, бо Конгрес або суди можуть обмежити президентські ініціативи або запропонувати компроміс: змінений FCPA може повернутися за кілька місяців. Але тим часом з’являється «вікно можливостей» для тих, хто воліє «купувати» прихильність чиновників за кордоном, не боячись американських прокурорів.
Український FCPA
Поки у США міжнародна антикорупційна політика проходить перевірку на міцність, в Україні з 26 грудня почав діяти закон №4111-IX, який передбачає посилену відповідальність за підкуп іноземних чиновників. Якщо раніше вітчизняне кримінальне право карало насамперед конкретних «хабарників», то тепер у фокусі – компанії.
Новий закон робить революцію у свідомості адвокатів та юридичних радників бізнесу в Україні. Наші університети десятиліттями вчили студентів-юристів, що за злочини відповідати може лише конкретна людина. Тоді як компанія – лише «юридична фікція» без свідомості, вигадка, що не може бути винною.
Відтепер у кримінальному праві України компанія може відповідати за корупцію навіть тоді, коли слідчі не змогли встановити, хто з працівників винен.
Стратегія «у всьому винен менеджмент» тепер не працює. Якщо у компанії не було ефективної системи комплаєнсу (внутрішнього контролю), то вона нестиме відповідальність як «вільний гравець», незалежно від того, чи вдалося знайти конкретного винного.
Це глобальна зміна правил гри, яка змушує український бізнес і юридичних радників змінити парадигму мислення. Тепер важливі не лише суди чи слідчі, а й те, чи компанія готова взяти на себе реальну відповідальність за те, що відбувається в її стінах.
Суть нових правил
Перше й ключове – це самостійна відповідальність компанії. Навіть якщо слідчі не встановили, хто саме з працівників передавав хабар іноземному чиновнику, на компанію можуть накласти санкції, якщо бізнес «виграв» від корупції й така корупція цілком була в його інтересах.
Друге – штрафи до $3,4 млн, а також окремо конфіскація грошей або активів, пов’язаних із підкупом іноземних чиновників.
Третє – обмеження для бізнесу за рішенням суду. Українські суди можуть заборонити компанії на строк до трьох років брати участь у державних тендерах, використовувати ліцензії, орендувати державне майно, рекламувати бізнес, брати участь у приватизації, оренді державного або комунального майна, отримувати дозволи на користування надрами, бути учасником професійних асоціацій, виступати спонсором, брати участь у державно-приватному партнерстві, отримувати державну допомогу, пільги, майно або активи від держави чи місцевої громади, бути резидентом «Дія.City».
Суд може «вирізати» компанію з її галузі, обмеживши можливість працювати на ринку.
Четверте – ще до рішення суду по суті справи компанію можуть «заморозити» в найбільш критичних аспектах, щоб не дати їй вивести активи, оперативно перепродати частки. Це називають «забезпеченням кримінального провадження», аби при потенційному покаранні не виявилося, що всі активи давно «випарувалися».
Закон №4111-IX дозволяє на етапі розслідування через суд заборонити компанії вносити зміни до установчих документів, обмежити укладення «великих угод», заборонити розпоряджатися конкретним переліком активів або заборонити ліквідацію бізнесу.
Український закон багато в чому наслідує логіку FCPA, де «розплачуватися» за корупційний злочин мусить насамперед компанія, адже саме вона виграє від хабарів.
Довести міжнародний хабар
Але як же перевірити, хто й кому платив, якщо все це відбувалося за кордоном? У таких справах українські слідчі кооперуються з іноземними колегами: створюють спільні слідчі групи, отримують показання свідків та документи з інших країн через інструменти міжнародної допомоги.
У цей час слідчі можуть проводити обшуки в компанії й вилучати документи та електронні носії. Негласно моніторити і вилучати корпоративне листування працівників з закордонними партнерами, таємно прослуховувати переговорні кімнати та кабінети топменеджменту, а також заводити агентуру серед працівників компанії.
Це складний процес, але тепер у правоохоронців є більше приводів (та інструментів) прийти до вашої компанії з розслідуванням, якщо «просочиться» інформація про те, що хтось зі штату компанії десь за кордоном міг дати хабар.
«Тиснути» можна без вироку
На бізнес могли тиснути й без закону №4111-IX – у так званих фактових справах, де роками немає підозрюваних, але є обшуки, допити, арешти активів й постійні репутаційні ризики. Але закон №4111-IX збільшує ризик зловживань правоохоронними органами.
Однією рукою зміни ніби посилюють культуру антикорупційного комплаєнсу, а іншою відкривають двері можливим зловживанням у справах, які можливо почати відразу проти компанії. Це дозволяє паралізувати роботу бізнесу тимчасовими заходами, допитами, вилученням серверів, а потім, можливо, справу й закрити.
Уявімо, що власника бізнесу залякують мільйонним штрафом і повною забороною брати участь у тендерах. Це може спонукати його «домовлятися». Як офіційно – через угоду зі слідством, так і неофіційно – через хабар правоохоронцям. Цей ризик зловживань реальний, адже міжнародні антикорупційні стандарти віддали в руки українських правоохоронців, які поки що не мають експертизи в комплаєнсі, без належних запобіжників і реального судового контролю на етапі розслідування.
Наслідки для бізнесу
Тепер іноземна корупція в Україні під суворішим наглядом, ніж в США, з яких ми брали приклад у цих змінах. Навіть якщо в інших юрисдикціях (приміром, у США) «зелене світло» на іноземні корупційні схеми стало яскравішим, на батьківщині за це загрожує реальне покарання.
Тепер українські компанії мають нерівні умови з американськими конкурентами. Тимчасове «розмороження» FCPA Дональдом Трампом дає транснаціональним корпораціям зі США перевагу: їм буде простіше робити «неофіційні» проплати іноземним чиновникам, не боячись гігантських штрафів удома.
Український бізнес має по новому подивитися на комплаєнс та перестати сприймати його як примху міжнародного бізнесу. Якщо ваша компанія хоче уникнути розслідувань та тиску слідчими діями, доведеться посилювати антикорупційні процедури, робити їх дієвими, а не «для галочки»: антикорупційне навчання команди, чіткі політики щодо подарунків та оплат, контроль витрат топменеджменту, фіксація всіх платежів, система повідомлень для викривачів.
Тому першочергово – укріпіть комплаєнс у компанії від і до. Проведіть внутрішній комплаєнс-аудит, щоб виявити слабкі місця. Кожна підозріла транзакція чи розписка про «подарункові» гроші може стати приводом для слідчих дій.
Регулярно навчайте своїх працівників. Ви здивуєтеся, як багато з них досі вважають «невеликий презент іноземним колегам» нормою. На прикладах реальних кейсів поясніть співробітникам, що йдеться про ризик величезних санкцій для всієї компанії.
Найбільший ворог компанії – хаос у паперах. Фіксуйте та перевіряйте все: чіткі документи, прозорі контракти, детальний облік витрат.
Залучайте зовнішніх радників, які, на відміну від штатних юристів і комплаєнс-офіцерів, частіше стикаються з корупційними інцидентами в компаніях, знають, як провести ефективне внутрішнє розслідування та підсвічувати ризики для бізнесу.
Зараз ми спостерігаємо парадокс: США тимчасово послаблюють контроль за корупцією своїх компаній за кордоном, а Україна, навпаки, запроваджує жорстку відповідальність для бізнесу. Хто виграє від цієї «зміни вектора» – покаже час. Але вже тепер українським компаніям, які мають проєкти в інших країнах, варто готуватися до підвищеної уваги органів правопорядку.
Правило на сьогодні: якщо ви цінуєте репутацію та не хочете жити в режимі постійних обшуків та штрафів, інвестуйте в прозорий комплаєнс, навчайте команду й уникайте «дешевих хабарних рішень». Адже підкуп, зрештою, не вирішує, а руйнує.
Рейдерство залишається однією з головних загроз для інвесторів в Україні.
6 років юридичної боротьби, 10 судових справ, міжнародний контроль та публічний розголос — і результат на користь інвестора. Рейдери спробували відібрати офісний центр словацької компанії Vi Group, але наша команда довела, що бізнес в Україні можна захистити. Цей кейс показав: системний юридичний підхід працює навіть у найскладніших ситуаціях.
Що сталося?
У 2019 році словацька інвестиційна компанія Vi Group вклала 140 млн. грн. у сучасний офісний центр на Подолі в Києві. Це мала бути довгострокова інвестиція, яка б розвивала бізнес і створювала нові можливості. Але вже у 2020 році компанія зіткнулася з поширеною проблемою для іноземних інвесторів в Україні — рейдерською атакою. Офісний центр незаконно переоформили на іншу компанію, що поставило під загрозу не лише активи, а й репутацію інвестора.
Чому цей кейс важливий для бізнесу?
Рейдерство — це більше, ніж втрата майна. Це удар по довірі до юрисдикції, який може змусити міжнародних партнерів утриматися від інвестицій в Україну. Коли бізнес не впевнений у захисті своїх прав, ризики значно перевищують потенційний прибуток.
Цей кейс показав, що юридичний захист працює, якщо діяти стратегічно та використовувати всі можливі законні механізми.
Що зробила команда Miller Law Firm, щоб повернути активи та захистити репутацію?
Ми розуміли, що лише виграти суд недостатньо. Важливо було створити умови, за яких рішення на користь клієнта неможливо буде обійти або проігнорувати.
Ось які кроки ми реалізували:
Доказова база: провели комплексний аудит об’єкта нерухомості та дослідили всі документи й обставини, пов’язані з майном за період з 2011 року.
Юридична боротьба: ініціювали 10 судових справ, довели незаконність дій рейдерів та підтвердили право Vi Group на нерухомість.
Вплив через державні та міжнародні органи: звернулися до Верховної Ради, Офісу Президента, Бізнес-омбудсмена та Міністерства юстиції, що забезпечило підтримку на найвищому рівні та пришвидшило розгляд справи.
Дипломатичне втручання: залучили Посла Словаччини в Україні, що вивело справу на міжнародний рівень та зміцнило позиції клієнта.
Публічний розголос: залучили провідні медіа та журналістів, що зробило неможливим кулуарні рішення на користь рейдерів.
Захист активу від фізичного захоплення: розробили стратегію безпеки, яка не дозволила рейдерам силоміць захопити приміщення.
Результат для бізнесу: інвестиції захищені, репутація збережена
Повне відновлення прав власності клієнта: суд скасував усі незаконні угоди та незаконно поновлену іпотеку.
Притягнення до відповідальності нотаріусів: Міністерство юстиції скасувало незаконні реєстраційні дії та повернуло власність клієнту.
Збереження ділової репутації: завдяки підтримці Посла Словаччини та увазі медіа клієнт не лише повернув свої активи, але й зміцнив репутацію добросовісного інвестора.
Сигнал міжнародним інвесторам: цей кейс показав, що інвестиції в Україну можуть бути захищені, а ефективна юридична стратегія — дієвий інструмент проти рейдерства навіть у найскладніших випадках. Це є ключовим фактором для післявоєнної відбудови країни.
Що це означає для інвесторів?
Якщо ви ведете бізнес в Україні або плануєте інвестувати, важливо мати стратегію юридичного захисту.
Рейдерство — це не вирок, якщо у вас є сильна юридична команда.
Комплексний захист працює: суди, міжнародний вплив, медійна підтримка створюють надійний щит для бізнесу.
Україна — перспективний ринок, де можна не лише інвестувати, але й ефективно відстоювати свої права.
Справу вели адвокатки практики вирішення спорів Альона Боднар та партнерка Каріна Панченко. Вони мають багаторічний досвід успішного захисту бізнесу від рейдерства та знають, як ефективно протидіяти незаконним захопленням.
Якщо ваш бізнес потребує юридичного захисту — команда Miller Law Firm готова діяти.
Податковим кодексом України передбачені різні види податкових перевірок та кожна з них має свій предмет, строки проведення та особливості здійснення.
Одним із поширених видів перевірок є документальна планова податкова перевірка. Документальною є перевірка, під час проведення якої можуть перевіряти своєчасність, достовірність, повноту нарахування та сплати всіх податків та зборів, а також дотримання валютного законодавства, законодавства щодо укладення трудового договору, оформлення трудових відносин з працівниками. А планова ця перевірка, бо здійснюється відповідно до плану-графіку перевірок, що публікується на офіційному сайті ДПС України.
Основною ознакою цього виду перевірок є те, що платник податків включається до плану-графіку перевірок, а контролюючий орган завчасно має надіслати йому повідомлення про перевірку та наказ про проведення перевірки. Тобто вона не має бути несподіванкою для платника податків (на відміну від фактичної) і в платника податків є час підготуватись до зустрічі з податківцями.
План-графік перевірок періодично оновлюється і розміщується на сайті ДПС України. Із актуальним планом-графіком можна ознайомитись за посиланням.
Кого включають у план-графік перевірок?
На час дії воєнного стану, план-графік документальних планових перевірок має певні особливості формування. Так, окрім платників податків, що здійснюють діяльність у сфері (1) виробництва та/або реалізації підакцизної продукції, (2) організації та проведення азартних ігор в Україні (гральний бізнес), (3) які надають фінансові, платіжні послуги, до плану-графіку можуть бути включені (4) нерезиденти, які здійснюють в Україні діяльність через відокремлені підрозділи, у тому числі постійні представництва та/або відокремлені підрозділи, постійні представництва нерезидентів високого ступеня ризику, а також (5) інші платники податків, які відповідають певним критеріям.
Так, на основі показників 2021 року до плану-графіку можуть потрапити платники, які:
мали рівень сплати податку на прибуток та/або ПДВ менший ніж 50% по галузі;
мали вдвічі більшу дебіторську заборгованість, ніж кредиторську;
нарахування та/або виплата податковим агентом-юридичною особою заробітної плати в розмірі менше середньої заробітної плати у відповідній галузі у відповідному регіоні;
загальна сума витрат становить 75%+ суми загального річного доходу, за умови якщо сума такого доходу становить 10 млн. грн. і більше.
При формуванні плану-графіку враховується позитивна динаміка по вказаних показниках за перші 3 квартали 2023 року.
Відповідні рівні сплати податків також публікуються на сайті ДПС України:
Що робити якщо ви знайшли себе в плані графіку перевірок?
Перш за все рекомендуємо:
(1) самостійно перевірити себе на відповідність критеріям включення до плану-графіку і вжити відповідних заходів у разі, якщо включення до плану відбулось помилково,
(2) провести податково-юридичну діагностику діяльності за період, який може перевірятись. Це треба зробити навіть якщо зараз ваше підприємство не включене до плану-графіку, адже зміни до нього можуть вноситись щомісяця,
(3) готуватись до перевірки. Нижче наведено базові дії, які варто здійснити платнику податків в процесі підготовки до податкової перевірки:
перевірити наявність повного переліку документів, які стосуються господарських операцій. Договори, первинні та фінансово-господарські документи мають бути в наявності в оригіналі, впорядковані, містити необхідні реквізити передбачені законодавством, та на них відсутні “примітки” персоналу тощо. Крім того, якщо договорами передбачено наявність конкретних документів, які підтверджують здійснення господарських операцій та їхніх результатів (наприклад, звіти по наданню послуг), то обов’язково перевірити їх наявність.
впевнитися, що облікова політика містить основні підходи до ведення обліку компанії та позицію компанії щодо неоднозначних питань;
проаналізувати доказову базу на предмет дотримання принципу «належної обачності», зібрану перед початком співпраці з контрагентами. В ідеалі, має бути налагоджений алгоритм збору інформації та перевірки контрагентів перед початком співпраці.
перевіряємо правильність задекларованих податкових зобов’язань, у разі виявлення помилок – самостійно їх виправляємо, адже зараз відсутній штраф та пеня у разі самостійного виправлення помилок (п. 69.39 підрозділу 10 розділу ХХ ПК України),
проводимо інструктаж працівників щодо комунікації із представниками контролюючого органу, визначаємо особу відповідальну за комунікацію з податківцями, закріплюємо відповідні правила у внутрішніх політиках компанії, інструкціях.
згадуємо умови допуску до документальної планової перевірки та правила комунікації з податківцями.
Допуск/недопуск до податкової перевірки
Оскільки в матеріалі ми розповідаємо саме про документальні планові перевірки, то для платника податків допуск до перевірки є важливим етапом на якому він може захистити свої права в разі їх порушення з боку податкових органів.
Допускати чи не допускати податківців до проведення перевірки – безумовно, має бути зваженим рішенням платника податків, і приймаючи таке рішення, платник перш за все має орієнтуватись у відповідному законодавстві.
Податковим законодавством передбачено, що податкові органи мають обов’язок направити (вручити) платнику податків частину документів завчасно до початку перевірки, а деякі – безпосередньо перед початком перевірки.
До перевірки (не пізніше ніж за 10 календарних днів до дня проведення перевірки) платнику податків має бути надіслано (вручено) – (1) копію наказу про проведення документальної планової перевірки та (2) письмове повідомлення із зазначенням дати початку проведення такої перевірки.
Безпосередньо до початку перевірки працівники контролюючого органу мають пред’явити платнику податків (3) направлення на перевірку, та (4) службове посвідчення осіб, які зазначені в направленні на проведення перевірки.
Вказані документи мають містити конкретні реквізити передбачені законодавством. Якщо ж вказані документи оформлено із порушенням чи контролюючим органом не дотримано вище вказану процедуру, то у платника податків є право не допустити податківців до проведення перевірки.
Якщо прийнято рішення не допускати до проведення перевірки, то обов’язково вкажіть обгрунтовані причини недопуску в акті про недопуск до перевірки та отримайте примірник акту. Такі дії допоможуть в подальшому відстоювати свою позицію, коли податківці звернуться до суду з метою арешту майна підприємства (таке право виникає в податківців в разі недопуску).
Наслідки недопуску до перевірки
Можливим наслідком недопуску до перевірки є адміністративний арешт майна платника податків. Такий арешт застосовується на підставі відповідного рішення суду за результатами розгляду заяви контролюючого органу про підтвердження обґрунтованості адміністративного арешту майна.
Важливо знати, що КАС ВС у постанові від 23.02.2023 у справі № 640/17091/21 висловив нову позицію щодо арешту майна платника податків у разі недопуску до перевірки: “Оскарження платником податків наказу про проведення перевірки не є спором про право та не перешкоджає розгляду заяви про підтвердження обґрунтованості адміністративного арешту майна платника податків”.
Відтак, раніше популярна стратегія захисту платників податків є неефективною та оскарження наказу про проведення перевірки не є беззаперечною підставою для відмови у застосуванні арешту до майна платників податків.
Якщо ж у вас є сумніви чи варто допускати до перевірки, то обов’язково врахуйте позицію КАС ВС у постанові від 21.02.2020 у справі № 826/17123/18. Так, суд вказав:
«Незалежно від прийнятого платником податків рішення про допуск (недопуск) посадових осіб до перевірки, оскаржуючи в подальшому наслідки проведеної контролюючим органом перевірки у вигляді податкових повідомлень-рішень та інших рішень, платник податків не позбавлений можливості посилатись на порушення контролюючим органом вимог законодавства щодо проведення такої перевірки, якщо вважає, що вони зумовлюють протиправність таких податкових повідомлень-рішень.
При цьому таким підставам позову, за їх наявності, суди повинні надавати правову оцінку в першу чергу, а у разі, якщо вони не визнані судом такими, що тягнуть протиправність рішень, прийнятих за наслідками такої перевірки, – переходити до перевірки підстав позову щодо наявності порушень податкового та/або іншого законодавства».
Таким чином, в процесі оскарження результатів перевірки, платник податків може посилатися на порушення допущені в процесі проведення та призначення такої перевірки і суди повинні ці аргументи оцінювати в першу чергу.
Що можуть перевіряти?
Предметом документальної планової перевірки є:
своєчасність, достовірність, повнота нарахування та сплати усіх передбачених ПК України податків та зборів,
дотримання валютного та іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи,
дотримання роботодавцем законодавства щодо укладення трудового договору, оформлення трудових відносин з працівниками (найманими особами).
Які документи можуть використати під час перевірки?
податкові декларації (розрахунки),
фінансову, статистичну та іншу звітність,
регістри податкового та бухгалтерського обліку,
первинні документи, які використовуються в бухгалтерському та податковому обліку і пов’язані з нарахуванням і сплатою податків та зборів, виконанням вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи,
отримані в установленому законодавством порядку контролюючим органом документи та податкова інформація, у т.ч. за результатами перевірок інших платників податків.
Основні правила надання документів під час перевірки
Надати податківцям всі документи, пов’язані із сплатою податків – обов’язок платника податків, проте платник зобов’язаний надавати лише документи, пов’язані з предметом перевірки
Документи, що містять комерційну таємницю або є конфіденційними, передаються окремо під опис із зазначенням посадової (службової) особи, що їх отримала
Податківці мають право отримувати у платників податків належним чином завірені копії первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об’єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи.
Запит на отримання копій документів повинен бути поданий не пізніше ніж за 5 р.д. до дати закінчення перевірки.
Забороняється вилучення оригіналів первинних, фінансово-господарських, бухгалтерських та інших документів за винятком випадків, передбачених КПК України.
Результати перевірки
Результат проведення перевірки контролюючим органом фіксується в одному із документів або в довідці (якщо не встановлено порушень), або в акті перевірки (якщо встановлено порушення). Очевидно, що більшість перевірок закінчуються саме актом. Тому отримавши акт перевірки, важливо:
Уважно читати акт перевірки (перевірки всі цифри та дані, в т.ч. у додатках).
При підписанні акту перевірки уникати формулювань, що ви погоджуєтесь із результатами перевірки.
Зазначте про бажання надати заперечення до акту перевірки (це право, а не обов’язок).
Відмова від підписання акта перевірки не означає, що не отримаєте ППР.
Акт перевірки фіксує порушення виявлені контролюючим органом, проте акт перевірки ще не є документом, яким платнику нараховано зобов’язання. На підставі акту перевірки приймається податкове повідомлення-рішення, яке і є тим рішенням контролюючого органу, яке потрібно оскаржувати в суді в разі незгоди платника з таким рішенням.
У платника податків є право подати заперечення до акту перевірки та додати копії документів, які підтверджують позицію викладену в запереченнях та контролюючий орган має розглянути такі заперечення перш ніж прийняти ППР. На практиці, такий спосіб захисту прав платників податків обов’язково потрібно використовувати і це може дати певні позитивні результати.
Приклад з практики адвокатів Міллер
До нас звернувся клієнт щодо якого була проведена документальна перевірка. Клієнт був на етапі, коли вже було складено акт перевірки та вказано про 4 виявлених порушення податкового законодавства. Проаналізувавши ситуацію та документи, адвокати підготували пояснення, до яких надали документи, які підтверджували витрати клієнта та, відповідно, зменшували суму потенційних донарахувань. Контролюючий орган розглянув заперечення та замість прийняття ППР провів повторну позапланову перевірку. За результатами повторної перевірки, контролюючий орган також склав акт перевірки, але там вже не було зафіксовано порушення, яке мало б наслідком найбільші донарахування.
Таким чином, своєчасне реагування та обґрунтована правова позиція навіть на етапі заперечень до акта перевірки, можуть дати позитивний результат для платника податків.
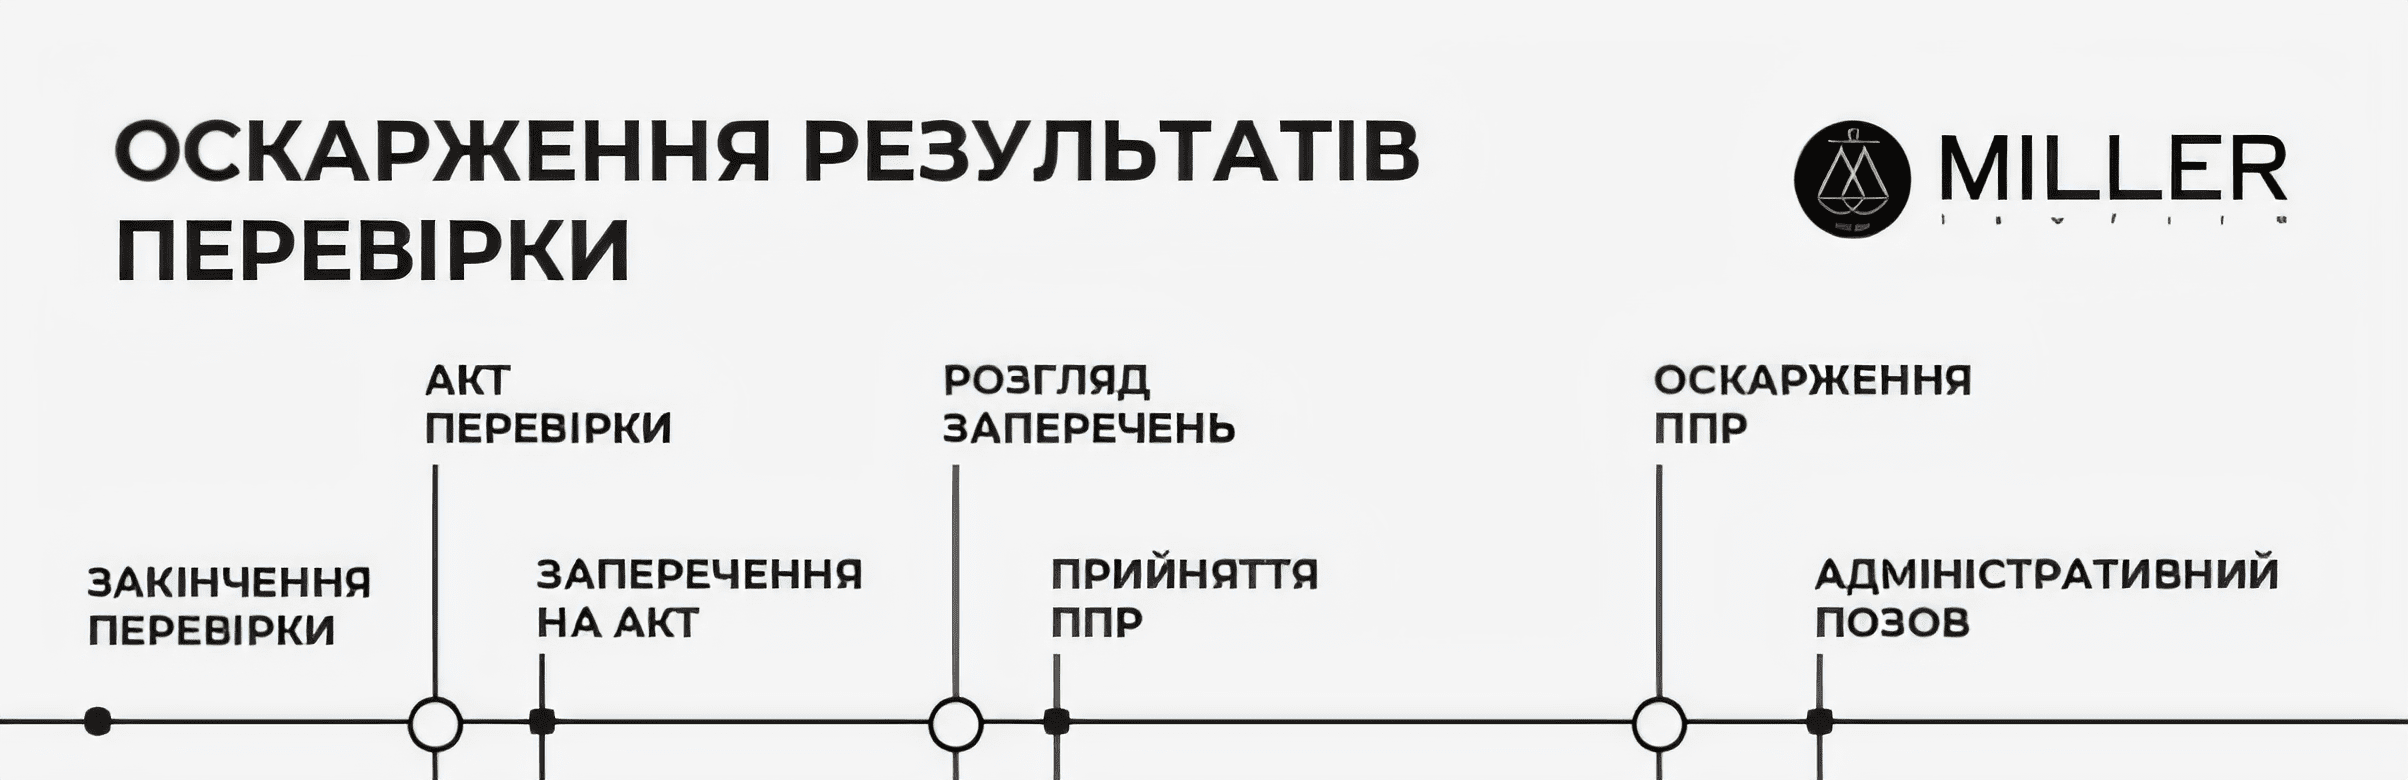
Оскарження результатів перевірки
Поетапний процес оскарження результатів податкової перевірки можна зобразити так:
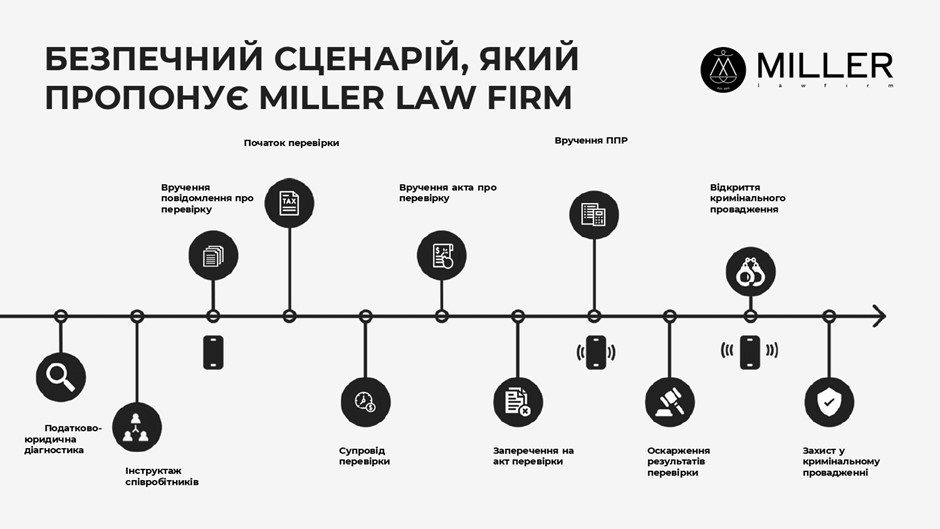
Весь процес податкової перевірки від підготовки до оскарження результатів може бути значно безпечнішим, якщо залучити фахівців у цій сфері.
Так, адвокати Міллер можуть надати кваліфіковану правову допомогу платникам податків, а саме:
Підготувати до проведення податкової перевірки:
Провести податково-юридичну діагностику за період який може бути перевірений,
Провести інструктаж команди щодо взаємодії з представниками ДПС під час проведення перевірки,
Надати правову допомогу під час податкової перевірки, що може включати:
Юридичний аналіз правомірності призначення податкової перевірки,
Правову допомогу під час допуску (недопуску) до податкової перевірки,
Юридичний аналіз запитів ДПС та підготовку відповідей на запити ДПС,
Консультування щодо правомірності дій контролюючого органу під час проведення перевірки,
Підготовку заперечень до акта перевірки та участь під час розгляду заперечень.
Також адвокати Міллер допоможуть оскаржити результати податкових перевірок в адміністративному порядку (підготовка скарги), підготувати скаргу до Ради бізнес-омбудсмена, а якщо досудовий етап не дасть потрібного результату – оскаржити ППР до суду.
Крім того, якщо у вас вже є судовий спір з податковою, то адвокати Міллер можуть проаналізувати ваші аргументи та надати рекомендації щодо посилення правової позиції платника податків в суді.
Розблокування податкових накладних та розрахунків коригування (скорочено – ПН/РК) – стабільно актуальне питання для українських платників ПДВ. Хоча у 2023 та 2024 роках законодавче регулювання цього процесу зазнало змін, в т.ч. в бік покращення, але рідко в якого працюючого підприємства не виникало питання із реєстрацією ПН.
Порядок зупинення реєстрації податкової накладної/ розрахунку коригування в Єдиному реєстрі податкових накладних (скорочено – ЄРПН) затверджено постановою Кабінету Міністрів України від 11 грудня 2019 р. № 1165 (далі – Постанова №1165).
Постанова №1165 визначає, що після відправки ПН на реєстрацію, податкова накладна проходить автоматизований моніторинг критеріїв оцінки ризиків, який складається із таких етапів:
перевірка платника ПДВ на наявність позитивної податкової історії (далі – ППІ);
перевірка ризиковості здійснення господарських операції.
Податкова накладна має проходити кожен з вказаних етапів почергово, проте з практики, досить часто перевірка платника на наявність позитивної податкової історії не враховується та платнику, який відповідає критеріям ППІ, блокують ПН з підстав ризиковості операції.
Наслідки блокування податкових накладних
Блокування ПН має низку негативних наслідків, тому якщо у вас виникла така проблема, то її не можна ігнорувати:
Блокування податквоих накладних не впливає на податкові зобов’язання платника податку, який подав їх на реєстрацію – податкові зобов’язання він повинен сплатити незалежно від факту реєстрації ПН. Таким чином, у підприємства зменшується сума обігових коштів, які могли б бути використані на інші бізнесові цілі.
Контрагенти не можуть зменшити свої зобов’язання на суму податкового кредиту, тобто контрагенти несуть прямі фінансові втрати. Це безумовно вплине на ваші взаємовідносини та на їх бажання продовжувати з вами співпрацю.
Деякі договори з контрагентами містять штрафні санкції, які постачальник товарів/послуг повинен сплатити на користь покупця в разі нереєстрації чи несвоєчасної реєстрації ПН.
Додаткові ризики – потенційні податкові перевірки та включення до переліку ризикових платників податків.
Тому налагоджені процеси, які стосуються реєстрації ПН не тільки сприяють збереженню коштів, а й ділової репутації та взаємовідносин з контрагентами.
ТОП-5 причин для блокування податкових накладних
Ризиковість платника податків.
Критерії ризиковості платника ПДВ містяться в Додатку №1 Постанови №1165 та найпопулярнішим з них є 8-й критерій (“наявність податкової інформації, яка стала відома у процесі провадження поточної діяльності під час виконання покладених на контролюючі органи завдань і функцій, що визначає ризиковість здійснення господарської операції, зазначеної в поданих для реєстрації ПН”).
Якщо платник відповідає хоча б одному критерію ризиковості платника податку, реєстрація такої ПН автоматично зупиняється. В цьому випадку, платник податків в першу чергу має позбавитись статусу ризикового, адже точкова робота із заблокованими ПН не дасть потрібного результату.
Якщо комісія регіонального рівня прийме рішення про невідповідність платника податку критеріям ризиковості чи комісія центрального рівня задовольнить скаргу платника та скасує рішення комісії регіонального рівня, то заблоковані ПН наступного робочого дня підлягають автоматичній реєстрації. Це можливо, якщо одночасно виконуються такі умови:
підставою для зупинення реєстрації є ризиковість платника,
ПН подані на реєстрацію не пізніше ніж за 180 днів до дати прийняття позитивного рішення щодо ризиковості,
операції відображені в ПН не відповідають критеріям ризиковості операцій,
по ПН немає рішення про відмову в їх реєстрації,
вистачає суми ПДВ для реєстрації ПН (обчислена відповідно до пункту 200-1.3 або 200-1.9 статті 200-1 ПК України).
Таким чином, потрібно працювати з першопричиною блокування податкових накладних, адже це дозволить досягти потрібно результату із застосуванням найменшого ресурсу.
Продаж товару, купівля якого не прослідковується по ЄРПН
Умовно можна розділити підставу на такі випадки:
“вхідні” коди товарів чи послуг у підприємства не співпадають з “вихідними” кодами. Це часта проблема для виробників, які закуповують матеріали, сировину, послуги в підрядників тощо, а продають готовий товар з іншим кодом УКТ ЗЕД. У таких випадках, потрібно якісно готувати пояснення, а найкращим способом убезпечити підприємство від блокування є подання таблиці даних платника ПДВ з детальними поясненнями.
«вхідні» товари чи послуги придбаваються у не платників ПДВ, а тому відсутні «вхідні» коди.
Реалізація товару з великою націнкою
Якщо в ПН вказана значна сума операції з постачання товарів чи послуг та її вартість значно вища порівняно з аналогічними товарами/послугами на ринку, то операція може видатись підозрілою, а реєстрація ПН буде зупинена.
Відсутність належної матеріально-технічної бази для здійснення господарської операції
Тобто податківці вважають, що у бізнесу відсутні ресурси для постачання товарів чи послуг (наприклад, відсутність складу, офісу, техніки тощо). В цьому випадку важливе значення має факт подання Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які проводиться діяльність (Форма № 20-ОПП) (далі – Повідомлення), адже для податківців це одне з основних джерел отримання інформації про наявні в бізнесу ресурси. Якщо ж модель діяльності бізнесу не потребує значних матеріально-технічних ресурсів, то це потрібно детально пояснити та описати в поясненнях.
Відсутність трудових ресурсів для здійснення господарської діяльності
Коли єдиним працівником підприємства є лише директор або ж ще 1-2 працівники, то існують дуже великі шанси, що це приверне увагу податківців. На жаль, ймовірність залучення підрядників чи відсутність потреби у бізнесу мати значний штат працівників не той варіант, який одразу розглядає контролюючий орган. В цьому випадку, важливо пояснити причину достатності трудових ресурсів та надати підтверджуючі документи.
Як запобігти блокуванню податкових накладних?
Подати таблицю даних платника ПДВ
Постанова №1165 передбачає можливість подання таблиці даних платника ПДВ (далі – таблиця), тобто зведеної інформації про коди видів економічної діяльності платника (КВЕД), коди товарів згідно з УКТ ЗЕД та/або коди послуг згідно з ДКПП, що постачаються та/або придбаваються (отримуються) платником податку.
Така таблиця подається з поясненням, в якому зазначається вид діяльності, з посиланням на податкову та іншу звітність платника податку, іншими словами – пояснюється специфіка діяльності платника з посиланням на документи, звітність.
Таблиця подається за встановленою формою та для її подання не потрібен факт зупинення реєстрації ПН. Тому платник може діяти на випередження та подати таблицю даних щодо одного чи декількох видів діяльності, коли ПН ще не заблоковані.
Якщо у поданій на реєстрацію ПН вказано операцію з кодом УКТ ЗЕД/ ДКПП, які містяться в прийнятій контролюючим органом таблиці даних, то така ПН відповідає ознакам безумовної реєстрації.
Подати Повідомлення
Як вже зазначалось таке Повідомлення є джерелом інформації для податківців та його подання є обов’язковим для платника податків. З практики, неподання Повідомлення є досить вагомим аргументом і про його відсутність податківці можуть прямо вказувати у квитанціях. Якщо вже склалась така ситуація, то краще із запізненням, але подати Повідомлення та додати його до пояснень.
Орієнтуватись на ознаки безумовної реєстрації ПН та критерії ППІ
Перед початком процесу розблокування податкової накладної, потрібно перевірити чи відповідає підприємство критеріям ППІ та/або ПН ознакам безумовної реєстрації. Встановлення такого факту обов’язково потрібно вказувати в поясненнях до моменту прийняття рішення про відмову в реєстрації податкових накладних та в подальшому це може стати аргументом для скарги чи позовної заяви.
Досудовий порядок розблокування ПН
Подання пояснень/додаткових пояснень
У разі зупинення реєстрації ПН податкова протягом операційного дня надсилає в автоматичному режимі платнику податку про це квитанцію. Квитанція має містити інформацію про ПН, підставу для зупинення її реєстрації та пропозицію надати пояснення з копіями документів, потрібні для реєстрації ПН.
Процес прийняття рішень про реєстрацію чи відмову в реєстрації податкових накладних врегульовано Порядком прийняття рішень про реєстрацію/ відмову в реєстрації податкових накладних/ розрахунків коригування в Єдиному реєстрі податкових накладних, який затверджено наказом Міністерства фінансів України від 12.12.2019 №520 (далі – Наказ №520).
Так, пункт 5 Наказу №520 передбачає перелік документів, які може подати платник:
договори, у тому числі зовнішньоекономічні контракти, з додатками до них;
договори, довіреності, акти керівного органу платника податку, якими оформлено повноваження осіб, які одержують продукцію в інтересах платника податку для здійснення операції;
первинні документи щодо постачання/придбання товарів/послуг, зберігання і транспортування, навантаження, розвантаження продукції, складські документи, інвентаризаційні описи, у тому числі рахунки-фактури / інвойси, акти приймання-передачі товарів (робіт, послуг) з урахуванням наявності певних типових форм і галузевої специфіки, накладні;
розрахункові документи та/або банківські виписки з особових рахунків;
документи щодо підтвердження відповідності продукції (декларації про відповідність, паспорти якості, сертифікати відповідності), наявність яких передбачено договором та/або законодавством;
інші документи, що підтверджують інформацію, зазначену у податковій накладній / розрахунку коригування, реєстрацію яких зупинено в Реєстрі.
Письмові пояснення та копії документів платник податку має право подати протягом 365 календарних днів, що настають за датою виникнення податкового зобов’язання, відображеного в ПН.
Після їх подання, комісія регіонального рівня протягом 5 робочих днів їх розглядає і може прийняти рішення (а) про реєстрацію ПН, (б) про відмову в реєстрації ПН, а також (в) може надіслати повідомлення про необхідність надання додаткових пояснень та/або документів.
Платник має 5 робочих днів для їх подання, а комісія регіонального рівня ще протягом 5 робочих днів приймає рішення про реєстрацію чи відмову в реєстрації ПН. Рішення про відмову в реєстрації ПН можна оскаржити в адміністративному порядку (до комісії регіонального рівня) або до суду.
Скарга до комісії центрального рівня
Порядок розгляду скарги затверджено тією ж Постановою №1165. Строк для подання скарги – 10 робочих днів за днем прийняття рішення комісією регіонального рівня. Скарга подається в електронному вигляді та її форма також затверджена. Крім скарги, платник податків може подати пояснення та копії документів, які підтверджують інформацію, зазначену в ПН.
У червні 2024 року прийнято зміни, на надано можливість платнику податків брати участь в розгляді його скарги – про це проставляється відмітка у формі скарги та вказуються дані представника платника податків. Від цього залежить строк розгляду скарги – 10 календарних днів, якщо платник не бере участі в розгляді скарги, та 30 календарних днів, якщо платник податків виявив бажання взяти участь у розгляді скарги.
За результатами розгляду скарги комісія центрального рівня приймає відповідне рішення – задовольнити скаргу та скасувати рішення комісії регіонального рівня або відмовити в задоволені скарги та залишити рішення комісії регіонального рівня без змін.
З практики, етап досудового оскарження рішення про відмову в реєстрації ПН важливий та доволі результативний. Юристи компанії Miller значну частину питань клієнтів щодо реєстрації податкових накладних закривають в досудовому порядку, адже грамотно сформовані пояснення, додаткові пояснення та скарга – це не тільки можливість в короткі строки без сплати судового збору зареєструвати ПН, а й підготовка до подальшого судового процесу у випадку негативного рішення комісії регіонального рівня.
Приклад з практики адвокатів Miller Law Firm
Часто стратегія реєстрації податкових накладних передбачає вміле компонування всіх вище згаданих інструментів превенції та оскарження. Зокрема, як у випадку одного з клієнтів компанії Міллер.
До нас звернувся постачальник унікальних послуг з проблемою, яка вимагала невідкладної допомоги – відмовлено в реєстрації податкових накладних, а також зупинено реєстрацію ПН на загальну суму 1,5 млн грн. Майже всі податкові накладні стосувалися одного покупця, тобто контрагент не міг отримати податковий кредит на вказану суму, що взагалі ставило під загрозу подальшу співпрацю з нашим клієнтом.
Основною причиною проблем, з якими зіштовхнувся клієнт, стало неподання Повідомлення за формою 20-ОПП. Проте, навіть після того як платник податків подав форму №20-ОПП та копії всіх необхідних документів, реєстрацію нових ПН продовжували зупиняти.
Ми проаналізували ситуацію клієнта та запропонували комплексну стратегію її врегулювання.
Спочатку допомогли подати таблицю даних платника ПДВ з детальними поясненнями щодо суті господарської діяльності, а також специфіки надання послуг клієнтом. Прийняття таблиці даних дозволило автоматично зареєструвати в ЄРПН частину зупинених ПН, які відповідали умовам п. 16-1 Постанови №1165. Крім того, реєстрація нових ПН, складених на операції з постачання послуг за кодом ДКПП вказаним в таблиці, більше не зупинялась.
Згодом було задоволено усі скарги на рішення про відмову в реєстрації ПН та, за результатом розгляду додаткових пояснень, була зареєстрована інша частина зупинених податкових накладних.
Таким чином, своєчасне звернення до спеціалістів в сфері податкового права не тільки допоможе вирішути існуючу проблему, а й на майбутнє убезпечить від блокування податкових накладних.
Адвокати юридичної компанії Miller можуть вам допомогти розблокувати ПН/РК, а саме:
Проаналізуємо підстави для зупинки реєстрації чи відмови в реєстрації ПН/РК
Підготуємо стратегію розблокування ПН/РК та допоможемо її реалізувати
Підготуємо таблицю даних платника ПДВ,
Підготуємо пояснення/ додаткові пояснення у випадку зупинення реєстрації ПН/РК
Підготуємо скаргу на рішення про відмову в реєстрації ПН/РК
Більше того, якщо етап досудового оскарження рішення про відмову в реєстрації ПН/РК не буде позитивним, то ми забезпечимо повний супровід судового спору щодо реєстрації ПН/РК та в подальшому – супровід процедури виконання судового рішення про реєстрацію ПН/РК.
Альона Боднар, юристка Miller Law Firm для The Page
Рейдерське захоплення — це справжнє випробування для власників бізнесу. Правильна реакція може врятувати вашу компанію та захистити ваші інтереси
Ви старанно розвивали свій бізнес, інвестували час, гроші та зусилля, а одного дня виявляєте, що хтось зазіхає на ваші активи. Незаконне захоплення чи встановлення контролю над майном компанії або корпоративними правами має серйозні наслідки для власників та стейкхолдерів. Що ж робити, якщо ви стали жертвою рейдерської атаки? Які перші кроки необхідно зробити, щоб захистити свій бізнес та інтереси?
Що робити, якщо ви стали жертвою рейдерського захоплення:
Зверніться до адвоката:
Повідомте про факт вчинення рейдерства вашому адвокату. Він оцінить ситуацію з правової точки зору та допоможе розробити стратегію захисту.
Повідомте правоохоронні органи:
Негайно повідомте поліцію про факт рейдерства. Надайте всю необхідну інформацію та докази, що підтверджують рейдерство щодо належного вам майна. Підготуйте та направте заяву до правоохоронних органів про вчинення злочину. Переконайтесь, що поліція внесла відомості до єдиного реєстру досудових розслідувань, якщо ні – то необхідно внести такі відомості в судовому порядку.
Розгляньте альтернативні способи захисту:
Крім звернення до суду, є інші ефективні інструменти – Комісія з питань розгляду скарг у сфері державної реєстрації при Міністерстві юстиції України, антирейдерські штаби, Офіс бізнес-омбудсмена.
Запобігайте подальшому захопленню:
Встановіть приватну охорону для інших ваших активів. Уникайте підписання документів, які можуть використовуватись проти вас. Зверніться до державного реєстратора із заявою власника про заборону вчинення реєстраційних дій щодо нерухомого майна (діє 10 днів).
Комунікуйте зі стейкхолдерами та контрагентами:
Обов’язково інформуйте партнерів та клієнтів про рейдерське захоплення. Офіційне повідомлення допоможе зменшити напругу серед тих, кого може стосуватися ця рейдерська атака.
Готуйтеся до перемовин:
Нерідко рейдерські дії вчиняються бізнес-партнерами один проти одного після виникнення непорозумінь у спільному бізнесі, які не вдається вирішити. У таких ситуаціях партнери можуть застосовувати методи, які з юридичної точки зору виглядають законними, але фактично спрямовані на захоплення повного контролю над бізнесом та відсторонення іншого учасника. Це робить подальше ведення спільного бізнесу неможливим. Один з варіантів виходу з такої ситуації – це спочатку підсилити свою позицію, а потім запропонувати бізнес-партнеру перемовини щодо поділу бізнесу. Важливо прийняти зважене та прагматичне рішення, враховуючи всі обставини та можливі наслідки.
Виходьте в публічну комунікацію:
Розгляньте можливість звернення до громадськості. Публічна увага може допомогти підвищити тиск на рейдера та залучити додаткову увагу до ситуації.
Всі ці заходи повинні бути вжиті негайно і комплексно. Швидка реакція, професійна підтримка та залучення громадськості є ключовими інструментами у стратегії захисту від рейдерської атаки та допоможуть зберегти ваш бізнес.
Сьогодні бронювання для збереження кваліфікованих кадрів є критичним завданням для будь-якої галузі, а в ІТ-сфері це питання набуває особливого значення. Адже саме ці фахівці є рушійною силою технологічного прогресу та економічного зростання країни. В умовах війни, коли багато підприємств стикаються з необхідністю бронювання своїх працівників, забезпечення стабільної роботи ІТ-компаній стає важливою умовою для підтримки економіки України.
Станом на травень 2024 року в Україні було заброньовано понад 700 000 працівників, із них в ІТ-індустрії – лише 4 000. Це при тому, що за даними IT Research Ukraine, в Україні працює 2150 IT-компаній. Причина такої низької кількості бронювань полягає у складності механізму бронювання. Однак сьогодні ІТ-бізнес має додаткові можливості для збільшення кількості збережених працівників.
Переваги резидентства Дія.City для бронювання працівників
Резиденти Дія.City мають значні переваги при бронюванні своїх працівників. Для бронювання співробітників кожній компанії необхідно пройти два основних етапи: отримання статусу критичного підприємства для індустрії та подання списку працівників для бронювання, який пройде погодження.
Для отримання статусу критичного бізнесу компанія повинна відповідати щонайменше трьом з семи критеріїв:
Підприємство є резидентом Дія.City.
Загальна сума податків, зборів, платежів до державного і місцевих бюджетів (крім митних) перевищує еквівалент 1,5 млн євро.
Сума надходжень в іноземній валюті (крім кредитів і позик) перевищує еквівалент 32 млн євро.
Розмір середньої заробітної плати по підприємству — не менше середньої заробітної плати по регіону за звітний період (за даними Держстату за 4 квартал 2021 року).
Відсутня заборгованість зі сплати ЄСВ.
Підприємство має стратегічне значення для економіки й безпеки держави, відповідно до постанови КМУ від 04.03.2015 р. № 83.
Підприємство має важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади (критерії визначаються центральними органами влади чи ОВА).
Два з цих критеріїв виконати неважко: достатньо вчасно платити ЄСВ та виплачувати зарплату працівникам не нижче середньої по регіону. А от третій критерій виконують переважно великі підприємства — якщо ви не резидент Дія.City. Сам факт ведення бізнесу в цьому податковому режимі виконує умову третього критерію та дозволяє успішно пройти процедуру бронювання працівників.
Процедура бронювання працівників для ІТ-компаній
З липня 2024 року для бронювання працівників існує два способи – загальний та “єБронювання”.
Загальний спосіб займає кілька тижнів або навіть місяців і включає такі кроки:
Подання документів і списку кандидатів на бронювання до Мінцифри.
Перевірка документів Мінцифрою.
Погодження документів з Міноборони.
Подання погоджених списків до Мінекономіки.
Прийняття рішення про бронювання військовозобов’язаних Мінекономікою.
Надсилання рішення до Міноборони та підприємства.
Повідомлення ТЦК та СП про бронювання.
Видача витягу про бронювання працівникові.
Надсилання повідомлення до ТЦК та СП.
Зарахування військовозобов’язаного на спеціальний військовий облік.
єБронювання — це новий механізм електронного бронювання. Замість кількох тижнів на підготовку документів та їх візування міністерствами, достатньо зробити кілька кліків, завантажити список працівників для бронювання та отримати результат вже за годину. єБронюванням не можуть скористатися органи державної влади та місцевого самоврядування, підприємства, установи та організації, критично важливі для забезпечення потреб Збройних Сил. А також спеціалізовані установи ООН, міжнародні судові органи, донорські організації та їхні українські представництва й філії.
Переваги єБронювання
Забронювати працівників можна за годину (максимум — за 1 добу).
Не потрібно заповнювати різноманітні заяви та списки з паперовими документами.
Не потрібно перевіряти актуальність ВОС, місце обліку та звання працівника.
Можна забронювати працівників навіть за наявності застарілих військово-облікових документів.
Не потрібно додатково відвідувати ТЦК — дані про бронювання одразу відображаються в Резерв+.
Умови для використання єБронювання
Працівник має перебувати на військовому обліку.
ПІБ працівника та його РНОКПП мають збігатися з даними Пенсійного фонду України й даними ЄДР «Оберіг».
Підприємство повинно мати актуальний статус критично важливого для галузі економіки.
Бронювання працівників є критичним для забезпечення стабільної роботи ІТ-компаній. Резиденти Дія.City мають значні переваги у цьому процесі, що дозволяє ефективно зберігати кваліфіковані кадри. Електронне бронювання значно спрощує процедуру та знижує бюрократичні перепони, що дозволяє компаніям швидше адаптуватися до нових умов та забезпечувати безперервність бізнес-процесів.
Євгеній Скуратівський, адвокат Miller Law Firm для The Page
З 18 травня 2024 року в Україні запрацювали нові закони щодо військового обліку громадян. Зміни охоплюють не лише громадян, але й бізнес, який тепер має більше обов’язків, а посадові особи компаній можуть нести адміністративну відповідальність за порушення нових норм.
16 липня 2024 року: дата, яка змінила правила гри
16 липня 2024 року стало знаковим днем для багатьох українців та бізнесів. З цього моменту нові правила військового обліку та мобілізації набули повної сили, охоплюючи широкий спектр обов’язків. Відтепер усі громадяни віком від 16 до 60 років мають бути зареєстровані в системі військового обліку з актуальними даними, а бізнес зобов’язаний контролювати й забезпечувати виконання цих вимог.
Роль бізнесу у новій системі
Раніше компанії вже мали певні обов’язки щодо військового обліку своїх працівників, але тепер їхня роль стала ще важливішою. За новим законом, компанії мають вести військовий облік виключно на основі актуальних військово-облікових документів. Вони також повинні брати участь в оповіщенні громадян і повідомляти ТЦК про будь-які порушення правил обліку працівників або навіть звільняти їх у разі необхідності.
На підприємствах повинні бути призначені відповідальні особи, які будуть контролювати виконання військових обов’язків працівників, стежити за проходженням медичних оглядів, навчань, а також готовністю до мобілізації у разі потреби.
Адміністративна відповідальність: наслідки за недотримання правил
Нові закони також внесли зміни до Кодексу України про адміністративні правопорушення. Ці зміни передбачають більш суворі санкції за порушення правил військового обліку в компанії. Якщо бізнес не виконує свої обов’язки або не надає необхідну інформацію ТЦК, на нього можуть накласти штраф.
Зокрема, стаття 210-1 КУпАП передбачає такі розміри штрафів:
Вперше: від 17 000 до 25 500 грн.
Вдруге: від 25 500 до 34 000 грн.
В особливий період (тобто під час війни): від 34 000 до 59 500 грн.
Під час воєнного стану порушення одразу кваліфікуються за найсуворішим пунктом, і мінімальний штраф становить 34 000 гривень. Це має стимулювати бізнес відповідально ставитися до виконання своїх обов’язків.
Нова процедура накладення штрафів
Новий закон передбачає дві основні зміни у процедурі притягнення до адміністративної відповідальності за ст. 210-1 КУпАП:
Під час воєнного стану працівники ТЦК тепер складають не протокол, а одразу виносять постанову про притягнення до відповідальності. Це означає, що рішення ТЦК стають обов’язковими без додаткового судового розгляду.
Неявка відповідальної особи компанії на виклик до ТЦК не заважає притягнути її до відповідальності заочно.
Репутаційні ризики: більше, ніж адміністративні санкції
Хоча закон не передбачає кримінальної відповідальності для компаній за порушення мобілізаційних правил, репутаційні ризики завжди були і будуть для бізнесу набагато вагомішими. Компанії, які не виконують своїх обов’язків, можуть втратити довіру держави, партнерів та клієнтів, що призведе до значних економічних втрат.
Можливі репутаційні наслідки:
Втрата довіри з боку держави: порушення вимог мобілізаційного законодавства може призвести до втрати довіри з боку державних органів, що загрожує додатковими перевірками й наглядом.
Втрата права на бронювання: недотримання вимог військового обліку може позбавити підприємства права на бронювання працівників, навіть якщо вони мають статус критичного підприємства.
Втрата партнерів та клієнтів: партнери та клієнти зазвичай надають перевагу співпраці з компаніями, які дотримуються законодавства та етичних норм, тим більше в умовах повномасштабної війни.
Фінансові наслідки та банкрутство: невиконання мобілізаційних обов’язків може призвести до розірвання контрактів і навіть до банкрутства.
Висновки:
Нові закони щодо мобілізації значно розширюють обов’язки як для громадян, так і для бізнесу. Виконання цих вимог є важливим кроком у підвищенні готовності країни до оборони. Мобілізаційний комплаєнс, тобто дотримання мобілізаційних вимог – це не лише законний обов’язок бізнесу, але й внесок у безпеку та стабільність країни.
Репутаційні ризики, пов’язані з недотриманням мобілізаційних правил, можуть мати більш вагомі наслідки для бізнесу, ніж адміністративні штрафи. Втрата довіри з боку держави, партнерів та клієнтів може призвести до серйозних економічних втрат, зниження конкурентоспроможності та навіть банкрутства. Тому компаніям варто приділяти належну увагу мобілізаційному комплаєнсу та регулярно проводити внутрішні аудити для забезпечення належного військового обліку своїх працівників.
Ірина Відловська, радниця практики вирішення спорів Miller Law Firm для AgroPortal
Агрорейдерство стало однією з найсерйозніших проблем, з якими стикається аграрний сектор України. Це явище включає незаконне захоплення майна, земель, врожаїв та інших активів сільськогосподарських підприємств. Такі дії не лише завдають значних збитків фермерам та підприємствам, але й підривають економічну стабільність регіонів та країни в цілому.
Чому агробізнес у топі ризикових індустрій для рейдерів?
Агробізнес займає одну з провідних позицій серед ризикових індустрій для рейдерів з кількох причин.
Земля є одним з найцінніших ресурсів, особливо в Україні, де родючі ґрунти є основою аграрного виробництва. Контроль над великими земельними ділянками дає можливість отримувати високі прибутки, що робить агропідприємства привабливими для рейдерів.
Агробізнес часто володіє великими земельними площами, що можуть бути цінними для розширення інших бізнесів чи розвитку житлово-комерційних проектів. Землі можуть мати велику ринкову вартість, особливо в добродійних місцях або розвинених аграрних регіонах.
Сільське господарство та агробізнес часто привертають інтерес через високу доходність. Успішні агробізнес-підприємства можуть мати стабільні доходи, що робить їх привабливими для захоплення та контролю.
Недосконале законодавство та відсутність чітких правил щодо власності та користування земельними ділянками створюють правові лакуни, які використовують рейдери. Це дозволяє їм маніпулювати документами та здійснювати незаконні дії.
Захист прав власності та ефективне управління ризиками є критичними для збереження стабільності та розвитку аграрного сектора в Україні.
Високий рівень корупції в правоохоронних та судових органах дозволяє рейдерам діяти безкарно. Вони можуть отримати підтримку корумпованих чиновників, що значно полегшує захоплення агропідприємств.
В умовах політичної нестабільності чи корупції агробізнес може стати мішенню для впливових осіб чи організацій, які можуть використовувати рейдерство як інструмент для збагачення або впливу.
Багато фермерів не мають достатнього правового захисту та знань, що робить їх вразливими до рейдерських атак. Відсутність ресурсів для боротьби з рейдерами також ускладнює ситуацію.
Сільські райони часто стикаються з економічними проблемами, що створює соціальну напругу і сприяє випадкам агрорейдерства. Наприклад, низький рівень зайнятості та відсутність альтернативних джерел доходу можуть змушувати деяких людей шукати шляхи до швидкого збагачення, включаючи інвазію на чужі власності.
Агробізнес, з його великими земельними активами та високою доходністю, представляє собою значний економічний інтерес для рейдерів. Легкість доступу до цих активів через недосконалість правової системи або політичну нестабільність підвищує ризики незаконного захоплення. Однак з належними заходами захисту та розумним управлінням ризиками можна зменшити вплив рейдерства на агробізнес та забезпечити стабільність виробництва та розвитку галузі.
На які саме активи агробізнесу найчастіше посягають рейдери?
Найчастіше рейдери намагаються захопити земельні ділянки, оскільки це основний актив агропідприємств.
Також під загрозою є врожаї. Готовий до збору врожай є швидким і легким джерелом доходу для рейдерів.
Сільськогосподарська техніка є цінним активом, який можна швидко реалізувати або використовувати на інших захоплених підприємствах.
Нерухомість та інфраструктура: складські приміщення, ангари, офіси та інша нерухомість також часто стають об’єктами рейдерських атак.
Як можна захистити активи та запобігти рейдерству?
У першу чергу потрібно забезпечити своєчасну та правильну реєстрацію прав власності на земельні ділянки та інші активи. Це ускладнить можливості для рейдерських атак. Також варто регулярно проводити аудит юридичних документів, щоб виявити потенційні ризики та виправити недоліки.
Укладайте договори оренди або власності з чіткими умовами, щоб уникнути можливих правових спорів. Співпрацюйте з кваліфікованими юристами для отримання консультацій та супроводу в правових питаннях.
Фермери повинні бути поінформовані про свої права та механізми захисту від рейдерських атак. Це включає участь у навчальних програмах та консультації з юристами.
Важливим елементом уникнення ризиків агрорейдерства є прозорість земельних операцій. Впровадження електронних реєстрів та інших технологій для забезпечення прозорості земельних операцій.
Співпраця з аграрними асоціаціями та громадськими організаціями, які займаються захистом прав фермерів, може надати додаткові ресурси та підтримку у боротьбі з рейдерами. Наявність фахівців з аграрного права, до яких можна звернутися у разі необхідності.
Використання систем відеоспостереження, датчиків та інших засобів для моніторингу та захисту своїх активів. Впровадження цифрових технологій для управління земельними ресурсами та контролю за операціями. Використовуйте датчики та системи сигналізації для запобігання незаконним діям на території підприємства.
Створення системи раннього попередження. Потрібно мати мережу інформаторів. Створення мережі інформаторів серед місцевих жителів та працівників підприємства, які можуть попереджати про можливі рейдерські атаки. Регулярний аналіз ризиків та вразливих місць підприємства з метою виявлення та усунення потенційних загроз.
Активна робота з медіа є необхідною. Поширення інформації про діяльність підприємства через медіа для підвищення його прозорості та відкритості. Використання медіа для привернення уваги громадськості до проблеми агрорейдерства та отримання підтримки.
Захист активів агробізнесу в Україні вимагає комплексного підходу, що включає юридичні, освітні, технологічні та соціальні заходи. Прозорість операцій, підвищення рівня правової грамотності, активна співпраця з громадськими організаціями та боротьба з корупцією є ключовими елементами успішної стратегії захисту від агрорейдерства. Лише спільними зусиллями держави, бізнесу та громадськості можна забезпечити стабільний розвиток аграрного сектору та захистити його від загроз.
Як діяти, якщо ви дізналися про спробу або активний початок рейдерських дій?
Негайно зверніться до правоохоронних органів. Подавайте заяву про спробу незаконного захоплення та вимагайте розслідування. У заяві детально опишіть ситуацію, зазначте осіб, які брали участь, і надайте всі наявні докази.
Надайте поліції всі докази, включаючи фото, відео, документи та свідчення очевидців. Це допоможе швидше розпочати розслідування.
Залучіть юристів. Зверніться до адвокатів, спеціалізованих на агрорейдерстві, для захисту ваших прав у суді та підготовки необхідних документів.
Інформуйте громадськість. Поширюйте інформацію про спробу рейдерства через ЗМІ та соціальні мережі, щоб привернути увагу громадськості та отримати підтримку. Швидко поширте інформацію про спробу рейдерства через засоби масової інформації та соціальні мережі. Зробіть публічні заяви через прес-релізи або прес-конференції, щоб повідомити про ситуацію та закликати до дій. Це допоможе привернути увагу громадськості та отримати підтримку.
Мобілізація підтримки. Зв’яжіться з аграрними асоціаціями, правозахисними організаціями та іншими групами, які можуть надати підтримку та допомогу. Залучіть місцевих жителів та співробітників підприємства до захисту активів. Їхня підтримка може бути вирішальною у критичний момент.
Захист активів: фізична охорона, моніторинг та спостереження. Якщо ситуація загострюється, найміть приватну охорону для захисту території підприємства та запобігання незаконним діям. Встановіть системи відеоспостереження та сигналізації, щоб мати докази незаконних дій та швидко реагувати на загрози.
У випадку спроби або активного початку рейдерських дій важливо діяти швидко та рішуче. Негайне звернення до правоохоронних органів, залучення юристів, інформування громадськості та мобілізація підтримки можуть допомогти захистити ваші активи та права. Впровадження запобіжних заходів та розробка плану дій також сприятимуть зниженню ризиків у майбутньому. Спільні зусилля підприємців, громадськості та державних інституцій є ключем до ефективного захисту агробізнесу від рейдерських атак.
Постійно аналізуйте ситуацію та вразливі місця вашого підприємства, щоб уникнути подібних атак у майбутньому. Розробіть детальний план дій на випадок повторної спроби рейдерства, включаючи контакти з адвокатами, правоохоронними органами та громадськими організаціями.
Як діяти в разі фактичного вилучення активів рейдерами, фізичному захопленні нерухомості, погрози застосування зброї?
Ситуація з фактичним вилученням активів рейдерами, фізичним захопленням нерухомості та погрозами застосування зброї є вкрай небезпечною. Дії в такій ситуації повинні бути оперативними та добре координованими.
Перше, що необхідно зробити – це негайно звернутися до правоохоронних органів. Зателефонуйте до поліції та повідомте про захоплення, надаючи максимально детальну інформацію про ситуацію, включаючи кількість нападників, наявність зброї та стан постраждалих.
Докази: Фіксуйте докази (фото, відео) за можливості. Це допоможе у розслідуванні та судових процесах.
Якщо є загроза життю та здоров’ю працівників, негайно евакуюйте їх з території підприємства. Не вступайте в конфлікти з рейдерами, особливо якщо вони озброєні. Ваша безпека та безпека ваших працівників важливіші.
Залучення юристів. Негайно зв’яжіться з адвокатом, який спеціалізується на захисті прав власності та агрорейдерстві.
Інформування громадськості. Поширте інформацію про інцидент через засоби масової інформації та соціальні мережі. Це допоможе привернути увагу громадськості та отримати підтримку.
Найміть приватні охоронні служби для захисту території підприємства та запобігання подальшим незаконним діям. Встановіть системи відеоспостереження, датчики руху та сигналізації для моніторингу та захисту ваших активів.
Співпраця з державними органами. Звертайтесь до вищих органів влади та правоохоронних структур, якщо місцева поліція не вживає належних заходів. Залучайте до справи прокуратуру, СБУ та інші правоохоронні органи для комплексного розслідування.
Психологічна підтримка постраждалих. Забезпечте психологічну підтримку для працівників та членів родини, які постраждали від інциденту. Залучайте професійних психологів для надання допомоги тим, хто зазнав стресу або травми.
Дії у випадку фактичного вилучення активів рейдерами, фізичного захоплення нерухомості та погроз застосування зброї повинні бути швидкими, рішучими та добре координованими. Негайне звернення до правоохоронних органів, забезпечення безпеки людей, залучення юристів, інформування громадськості та мобілізація підтримки є ключовими елементами успішної стратегії захисту. Також важливо забезпечити фізичний захист активів та співпрацю з державними органами для повного розслідування та захисту ваших прав.
Як повернути вилучені рейдерами активи агробізнесу?
Незаконне вилучення активів, фізичне захоплення нерухомості та погрози застосування зброї створюють вкрай небезпечні ситуації для підприємців. У таких умовах важливо знати, як діяти для повернення своїх активів. Ця стаття надасть покрокову інструкцію, як захистити свої права та повернути вилучене майно.
Якщо ваші активи були незаконно вилучені, перший крок – негайно звернутися до місцевого відділення поліції та прокуратури. Подача заяви про злочин є необхідною для офіційного розслідування. У заяві потрібно детально описати обставини захоплення, зазначити всіх причетних осіб та надати наявні докази: фотографії, відео, свідчення очевидців.
Наполягайте на залученні слідчих для розслідування випадку рейдерства. Підтримуйте регулярний контакт з правоохоронцями для відстеження прогресу розслідування. Важливо не допустити затягування справи та вимагати оперативних дій.
Зв’яжіться з адвокатом, який спеціалізується на аграрному праві та питаннях рейдерства. Професійний юрист допоможе вам розробити правову стратегію та подати необхідні позови до суду про захист прав власності та повернення незаконно вилучених активів. Вимагайте накладання арешту на ці активи до завершення розслідування. Це допоможе зупинити подальше використання чи перепродаж вашого майна рейдерами.
У разі позитивного рішення суду вимагайте його виконання через державну виконавчу службу.
Іноді медіація та переговори з рейдерами можуть бути ефективними для повернення активів без тривалих судових процесів.
Збирайте всі можливі докази рейдерства: фото, відео, свідчення очевидців, копії документів. Кожен доказ може стати вирішальним у судовому процесі та допомогти довести вашу правоту.
Проведіть детальний аналіз усіх юридичних документів, щоб виявити можливі підстави для рейдерства та недоліки в захисті активів. Залучіть до цього процесу юристів, які зможуть виявити слабкі місця та запропонувати шляхи їх усунення.
Перевірте дані в державних реєстрах на предмет змін у праві власності.
Організуйте прес-конференції для інформування суспільства про ситуацію та заходи, що вживаються для повернення активів. Публічний резонанс може змусити правоохоронні органи діяти швидше та ефективніше.
Зв’яжіться з аграрними асоціаціями, правозахисними організаціями та іншими групами, які можуть надати підтримку. Колективні зусилля мають більшу вагу та можуть допомогти у вирішенні конфлікту.
Повернення активів, вилучених рейдерами, вимагає швидких та рішучих дій. Звернення до правоохоронних органів, юридичні заходи, збір доказів, інформування громадськості та мобілізація підтримки є ключовими кроками для захисту ваших прав. Співпраця з державними органами та громадськими організаціями також відіграє важливу роль у вирішенні конфлікту. Лише спільними зусиллями можна захистити агробізнес від загроз рейдерства та забезпечити стабільний розвиток галузі.